

Il 5 ottobre l'ISTAT ha pubblicato il conto trimestrale delle amministrazioni pubbliche: nel secondo trimestre del 2026 la pressione fiscale è stata del 43,5%, mezzo punto in più rispetto allo stesso trimestre del 2025 (ISTAT, 5 ottobre 2026). Il giorno dopo Alessandro Sallusti, direttore di Libero, ha firmato un editoriale intitolato "Perché è falso dire che le tasse sono aumentate" (Libero, 6 ottobre 2026), e Fratelli d'Italia lo ha rilanciato su Instagram con un carosello di quattro slide e una didascalia che non lascia margini: "La sinistra sta provando in tutti i modi a confondere gli italiani. E quando la confusione diventa propaganda, non è più un errore: è malafede" (post di FdI).
🎬 Questo articolo è tratto dal video Meloni ha alzato veramente le tasse? COSA DICONO I DATI, che trovi su YouTube se preferisci guardare anziché leggere.
L'editoriale si è chiuso così: "chi sostiene che questo governo ce le ha alzate o è ignorante o è in malafede. Oppure, come i leader delle opposizioni, entrambe le cose contemporaneamente". Sotto quel post ho lasciato un commento, e qui provo a spiegare per esteso perché la tesi non regge, usando i dati ISTAT, le previsioni dello stesso governo e il lavoro di chi in questi giorni ne ha scritto: Massimo Taddei nella newsletter di Pagella Politica, Nazareno Lecis e Alessandro Cascavilla (Ale Economista) su Instagram.
La stessa tesi Giorgia Meloni l'aveva sostenuta il 22 settembre a Porta a Porta, il giorno in cui l'ISTAT aveva pubblicato i conti annuali (intervista integrale sul canale YouTube di Giorgia Meloni, dal minuto 5:40). Davanti a Bruno Vespa la presidente del Consiglio ha chiesto: "lei mi sa dire quali sono le tasse del governo Meloni che sono aumentate o che sono state introdotte? Perché io faccio sempre questa domanda ai miei avversari e nessuno mi sa rispondere". La risposta l'ha data lei stessa, subito dopo: "Sì, noi abbiamo aumentato la tassazione sulle banche. Sì, a un certo punto abbiamo aumentato la tassazione sulle società energetiche". Poi ha elencato i tagli, dall'Irpef, l'imposta sui redditi delle persone, al cuneo fiscale, cioè il prelievo su stipendi e salari, e ha concluso: "Com'è possibile che abbiamo aumentato le tasse? Infatti non le abbiamo aumentate, le abbiamo tagliate". Due settimane dopo Sallusti ha scritto che è falso parlare di tasse aumentate, anche se la presidente del Consiglio aveva ammesso in tv almeno due aumenti.
Che cos'è la pressione fiscale
Secondo la terminologia dell'ISTAT, la pressione fiscale è il "rapporto tra l'ammontare delle imposte (dirette, indirette e in conto capitale) e dei contributi sociali (effettivi e figurativi) e il Pil" (ISTAT, glossario del comunicato Pil e indebitamento AP, 2 marzo 2026, p. 13). Al numeratore ci sono le imposte e i contributi delle amministrazioni pubbliche, al denominatore il PIL, il valore di quanto il paese ha prodotto nel periodo considerato. Se la pressione sale, lo Stato preleva una quota più grande di quel reddito, anche senza aumentare le aliquote delle singole imposte.
Sallusti ha scritto che l'ISTAT "registra che è aumentato il gettito complessivo, cioè il numero dei cittadini che pagano le tasse". Nella stessa frase ha confuso due grandezze: il gettito indica la quantità di denaro incassata, mentre il numero dei contribuenti è un'altra cosa. La pressione fiscale, poi, misura il rapporto tra entrate fiscali e PIL. Un gettito che cresce non fa salire la pressione fiscale, se il reddito del paese cresce allo stesso ritmo; la fa salire solo se cresce più in fretta. Taddei lo ha spiegato bene nella newsletter "Conti in tasca" di Pagella Politica dell'8 ottobre (versione web): le entrate fiscali crescono quasi ogni anno, per effetto dei prezzi e della crescita, ed è proprio per questo che si guarda al rapporto con il PIL invece che ai miliardi.
Il 43,5% richiede anche una precisazione tecnica. L'ISTAT ha avvertito che i conti trimestrali delle amministrazioni pubbliche sono "in forma grezza", e quindi confrontabili solo con lo stesso trimestre dell'anno prima. Secondo il dato annuale, che è quello da usare per un giudizio sul governo, la pressione fiscale è passata dal 41,6% del 2022 al 41,2% del 2023, al 42,2% del 2024 e al 42,9% del 2025 (ISTAT, Conti economici nazionali 2010-2025, 22 settembre 2026, prospetto 4). Dal 2022, l'anno in cui si è insediato il governo Meloni, l'aumento è stato di 1,3 punti di PIL, circa 29 miliardi ai valori del 2025.
Gli occupati
La spiegazione preferita dalla maggioranza è che la pressione sale perché lavorano più persone. A Porta a Porta Meloni l'ha formulata così: "quando tu hai un milione e 200 mila nuovi lavoratori che pagano le tasse su quel lavoro, le entrate allo Stato aumentano anche se le tasse sono diminuite", e ha aggiunto che sono "nozioni abbastanza banali di economia politica che dovrebbero conoscere anche i componenti dell'opposizione". Nel carosello pubblicato il 26 settembre Nazareno Lecis, statistico, ha mostrato perché questo non è automatico (carosello di Nazareno Lecis). Un nuovo occupato paga imposte e contributi, e quindi alza il numeratore; ma produce anche reddito, e quindi alza il PIL al denominatore. La pressione fiscale sale solo se il rapporto tra le imposte e i contributi pagati dal nuovo occupato e il reddito che produce supera la pressione fiscale media del paese; se resta sotto, la pressione scende. Taddei ha fatto lo stesso conto con un esempio: chi trova lavoro e guadagna 40 mila euro aggiunge 40 mila euro al PIL e, poniamo, 10 mila euro di tasse, e il rapporto tra i due incrementi è più basso della pressione fiscale media.
Nel commento al post di FdI ho contestato proprio questo passaggio: "ci sono più occupati, perciò la pressione fiscale è salita" non spiega niente, perché è proprio il fenomeno che andrebbe spiegato. La crescita dell'occupazione, da sola, non permette di stabilire in quale direzione si muova il rapporto tra entrate fiscali e PIL. Le entrate dei nuovi lavoratori di cui ha parlato Meloni crescono davvero, ma la pressione fiscale, come lei stessa aveva ricordato pochi secondi prima, è un rapporto con il PIL, e quei lavoratori fanno crescere anche il PIL.
Un caso diverso è l'emersione del lavoro nero, e prima di discutere come si contabilizza bisogna capire se il sommerso si sia davvero ridotto. Gli ultimi dati dell'ISTAT si fermano al 2023 e mostrano un aumento: l'economia non osservata, che comprende il sommerso e le attività illegali, è salita a 217,5 miliardi, dal 10,1% al 10,2% del PIL, e le unità di lavoro irregolari sono cresciute di oltre 145 mila, arrivando a 3 milioni 132 mila (ISTAT, L'economia non osservata nei conti nazionali, 17 ottobre 2025). L'ISTAT pubblica queste stime ogni ottobre con due anni di ritardo, quindi i dati sul 2024 sono attesi nei prossimi giorni e quelli sul 2025, l'anno dell'aumento della pressione fiscale, arriveranno solo nell'ottobre 2027. Sul 2025 c'è un indicatore indiretto: le ispezioni dell'Ispettorato nazionale del lavoro, dell'INPS e dell'INAIL hanno accertato irregolarità per 328.524 lavoratori, di cui 22.503 completamente in nero (INL, Rapporto annuale sull'attività di vigilanza 2025). Sono numeri che misurano l'attività di controllo: per sapere quanto lavoro nero sia emerso servono le stime dell'ISTAT, e fino ad allora l'emersione resta un'ipotesi da verificare.
Sul suo effetto contabile, comunque, Lecis e Cascavilla hanno dato spiegazioni diverse. Secondo Lecis il PIL del sommerso è già stimato nei conti nazionali, quindi quando un lavoro irregolare diventa regolare cresce soprattutto il gettito, mentre il PIL cambia poco, e la pressione fiscale sale. Cascavilla, in un reel del 7 ottobre, ha sostenuto invece che con l'emersione cresce anche il denominatore, cioè il reddito registrato nel PIL (reel di Ale Economista). Sul piano contabile ha ragione Lecis: l'ISTAT include nel PIL una stima dell'economia non osservata, e la regolarizzazione cambia chi paga, non quanto reddito il paese produce. Per chi prima non pagava le imposte, la regolarizzazione comporta comunque un aumento effettivo del prelievo.
Che cosa è successo nel 2025
L'ISTAT ha spiegato in dettaglio l'aumento del 2025. Le entrate fiscali e contributive sono cresciute del 4,1%, il PIL a prezzi correnti del 2,5%. Le imposte dirette sono salite dello 0,7%, con un calo dell'Irpef e una crescita dell'Ires, l'imposta sugli utili delle società, e delle imposte sostitutive; le indirette del 2,3%, soprattutto per IVA e imposte sul gas; i contributi sociali del 10,0%, "per effetto della cessazione degli esoneri sulla quota dei contributi a carico dei lavoratori dipendenti" (stesso comunicato del 22 settembre).
L'aumento dei contributi è dipeso in parte da come è cambiato il taglio del cuneo fiscale per i lavoratori dipendenti. Fino al 2024 il taglio del cuneo era uno sconto sui contributi, che riduceva le entrate. Dal 2025 una parte dello sconto contributivo è stata sostituita da un bonus in busta paga, registrato nei conti pubblici come spesa. Per il lavoratore la differenza è stata poco evidente, mentre nei conti pubblici la pressione fiscale è salita perché i contributi sono tornati a essere incassati per intero. L'Ufficio parlamentare di bilancio (UPB), che ha lavorato sui conti di aprile, prima della revisione ISTAT di settembre, ha calcolato che nel 2025 i contributi sociali sono cresciuti del 10%, da 278,1 a 305,9 miliardi, mentre la massa dei redditi da lavoro è cresciuta del 3,8%, e ha attribuito l'aumento della pressione fiscale «soprattutto» all'«incremento dei contributi sociali» (UPB, audizione sul DFP 2026, 28 aprile 2026, pp. 40-43). La massa dei redditi da lavoro, che comprende sia i nuovi occupati sia gli aumenti di stipendio, è cresciuta meno del 4%, contro il 10% dei contributi: una differenza che i nuovi occupati non bastano a spiegare. Lecis ha stimato che questo cambio di contabilizzazione abbia inciso tra 0,1 e 0,2 punti di PIL (slide 8 e 9 del carosello; cifre che non ho verificato sulla fonte primaria). Anche Taddei, in un articolo di gennaio su Pagella Politica, aveva notato che la misura più costosa del 2025 modificava "soprattutto la classificazione contabile" (Pagella Politica, 23 gennaio 2026). Il cambio di contabilizzazione ha pesato quindi solo per una parte dell'aumento di 0,7 punti.
Resta il drenaggio fiscale, cioè l'effetto per cui, con un'imposta progressiva e scaglioni non adeguati all'inflazione, gli aumenti nominali degli stipendi possono far crescere il prelievo anche quando il potere d'acquisto non cambia. Cascavilla ha proposto questa spiegazione, e in fondo l'ha citata anche Sallusti quando ha scritto che l'aumento "sia pure modesto, dei livelli retributivi" comporta "ovviamente maggiori versamenti al fisco". Quanto abbia pesato al netto dei tagli al cuneo è controverso. Anche Pagella Politica ha riportato valutazioni diverse: a gennaio aveva citato la stima della CGIA, l'associazione degli artigiani di Mestre, secondo cui il drenaggio è stato solo "quasi attenuato", mentre nella newsletter dell'8 ottobre Taddei ha scritto che è stato "del tutto sterilizzato".
Quattro dipendenti, da 25 a 40 mila euro
Per capire che cosa sia cambiato per i singoli lavoratori ho preso quattro casi semplici: dipendenti del settore privato, single e senza familiari a carico, che nel 2019 avevano una retribuzione annua lorda (RAL) di 25, 30, 35 e 40 mila euro. Per confrontare anni diversi ho tenuto fermo il loro potere d'acquisto lordo, rivalutando le RAL con l'indice dei prezzi al consumo per l'intera collettività (NIC) dell'ISTAT: l'indice è salito da 102,9 nel 2019 a 113,2 nel 2022 e a 122,6 nel 2025 (ISTAT, NIC medie annue, base 2015), mentre per il 2026 ho usato l'inflazione acquisita a settembre, cioè la media annua che si avrebbe se i prezzi restassero fermi al livello di settembre fino a dicembre: +3,1% sul 2025 (ISTAT, NIC mensile, base 2025). Il dato del 2026 resta provvisorio, e se i prezzi continueranno a salire nell'ultimo trimestre sarà più alto. In questo modo una RAL di 30 mila euro del 2019 vale 33.003 euro nel 2022 e 36.866 euro nel 2026.
Su ciascuna RAL ho applicato le regole in vigore quell'anno, nel testo pubblicato su Normattiva per quella data: i contributi previdenziali a carico del lavoratore (9,19%) con gli eventuali esoneri, gli scaglioni Irpef dell'articolo 11 del Testo unico delle imposte sui redditi (TUIR), la detrazione per lavoro dipendente dell'articolo 13 e i bonus a cui il lavoratore aveva diritto. Nel 2019 gli scaglioni erano al 23% fino a 15 mila euro, al 27% fino a 28 mila e al 38% fino a 55 mila. La legge di bilancio per il 2022 ha portato al 25% il secondo scaglione e al 35% il terzo, fino a 50 mila euro, e ha alzato la detrazione per lavoro dipendente (art. 11 TUIR, testo vigente nel 2022). Nel 2024 il primo scaglione al 23% è stato allungato fino a 28 mila euro e nel 2026 l'aliquota del secondo è scesa al 33% (art. 11 TUIR, testo vigente nel 2026). Dal 2025, infine, il taglio del cuneo per chi supera i 20 mila euro di reddito arriva come ulteriore detrazione Irpef: 1.000 euro fino a 32 mila euro, poi a scalare fino a zero a 40 mila (L. 207/2024, art. 1 c. 6). Ho escluso le addizionali regionali e comunali, che variano da comune a comune. Gli importi sono arrotondati all'euro.
25 mila euro nel 2019
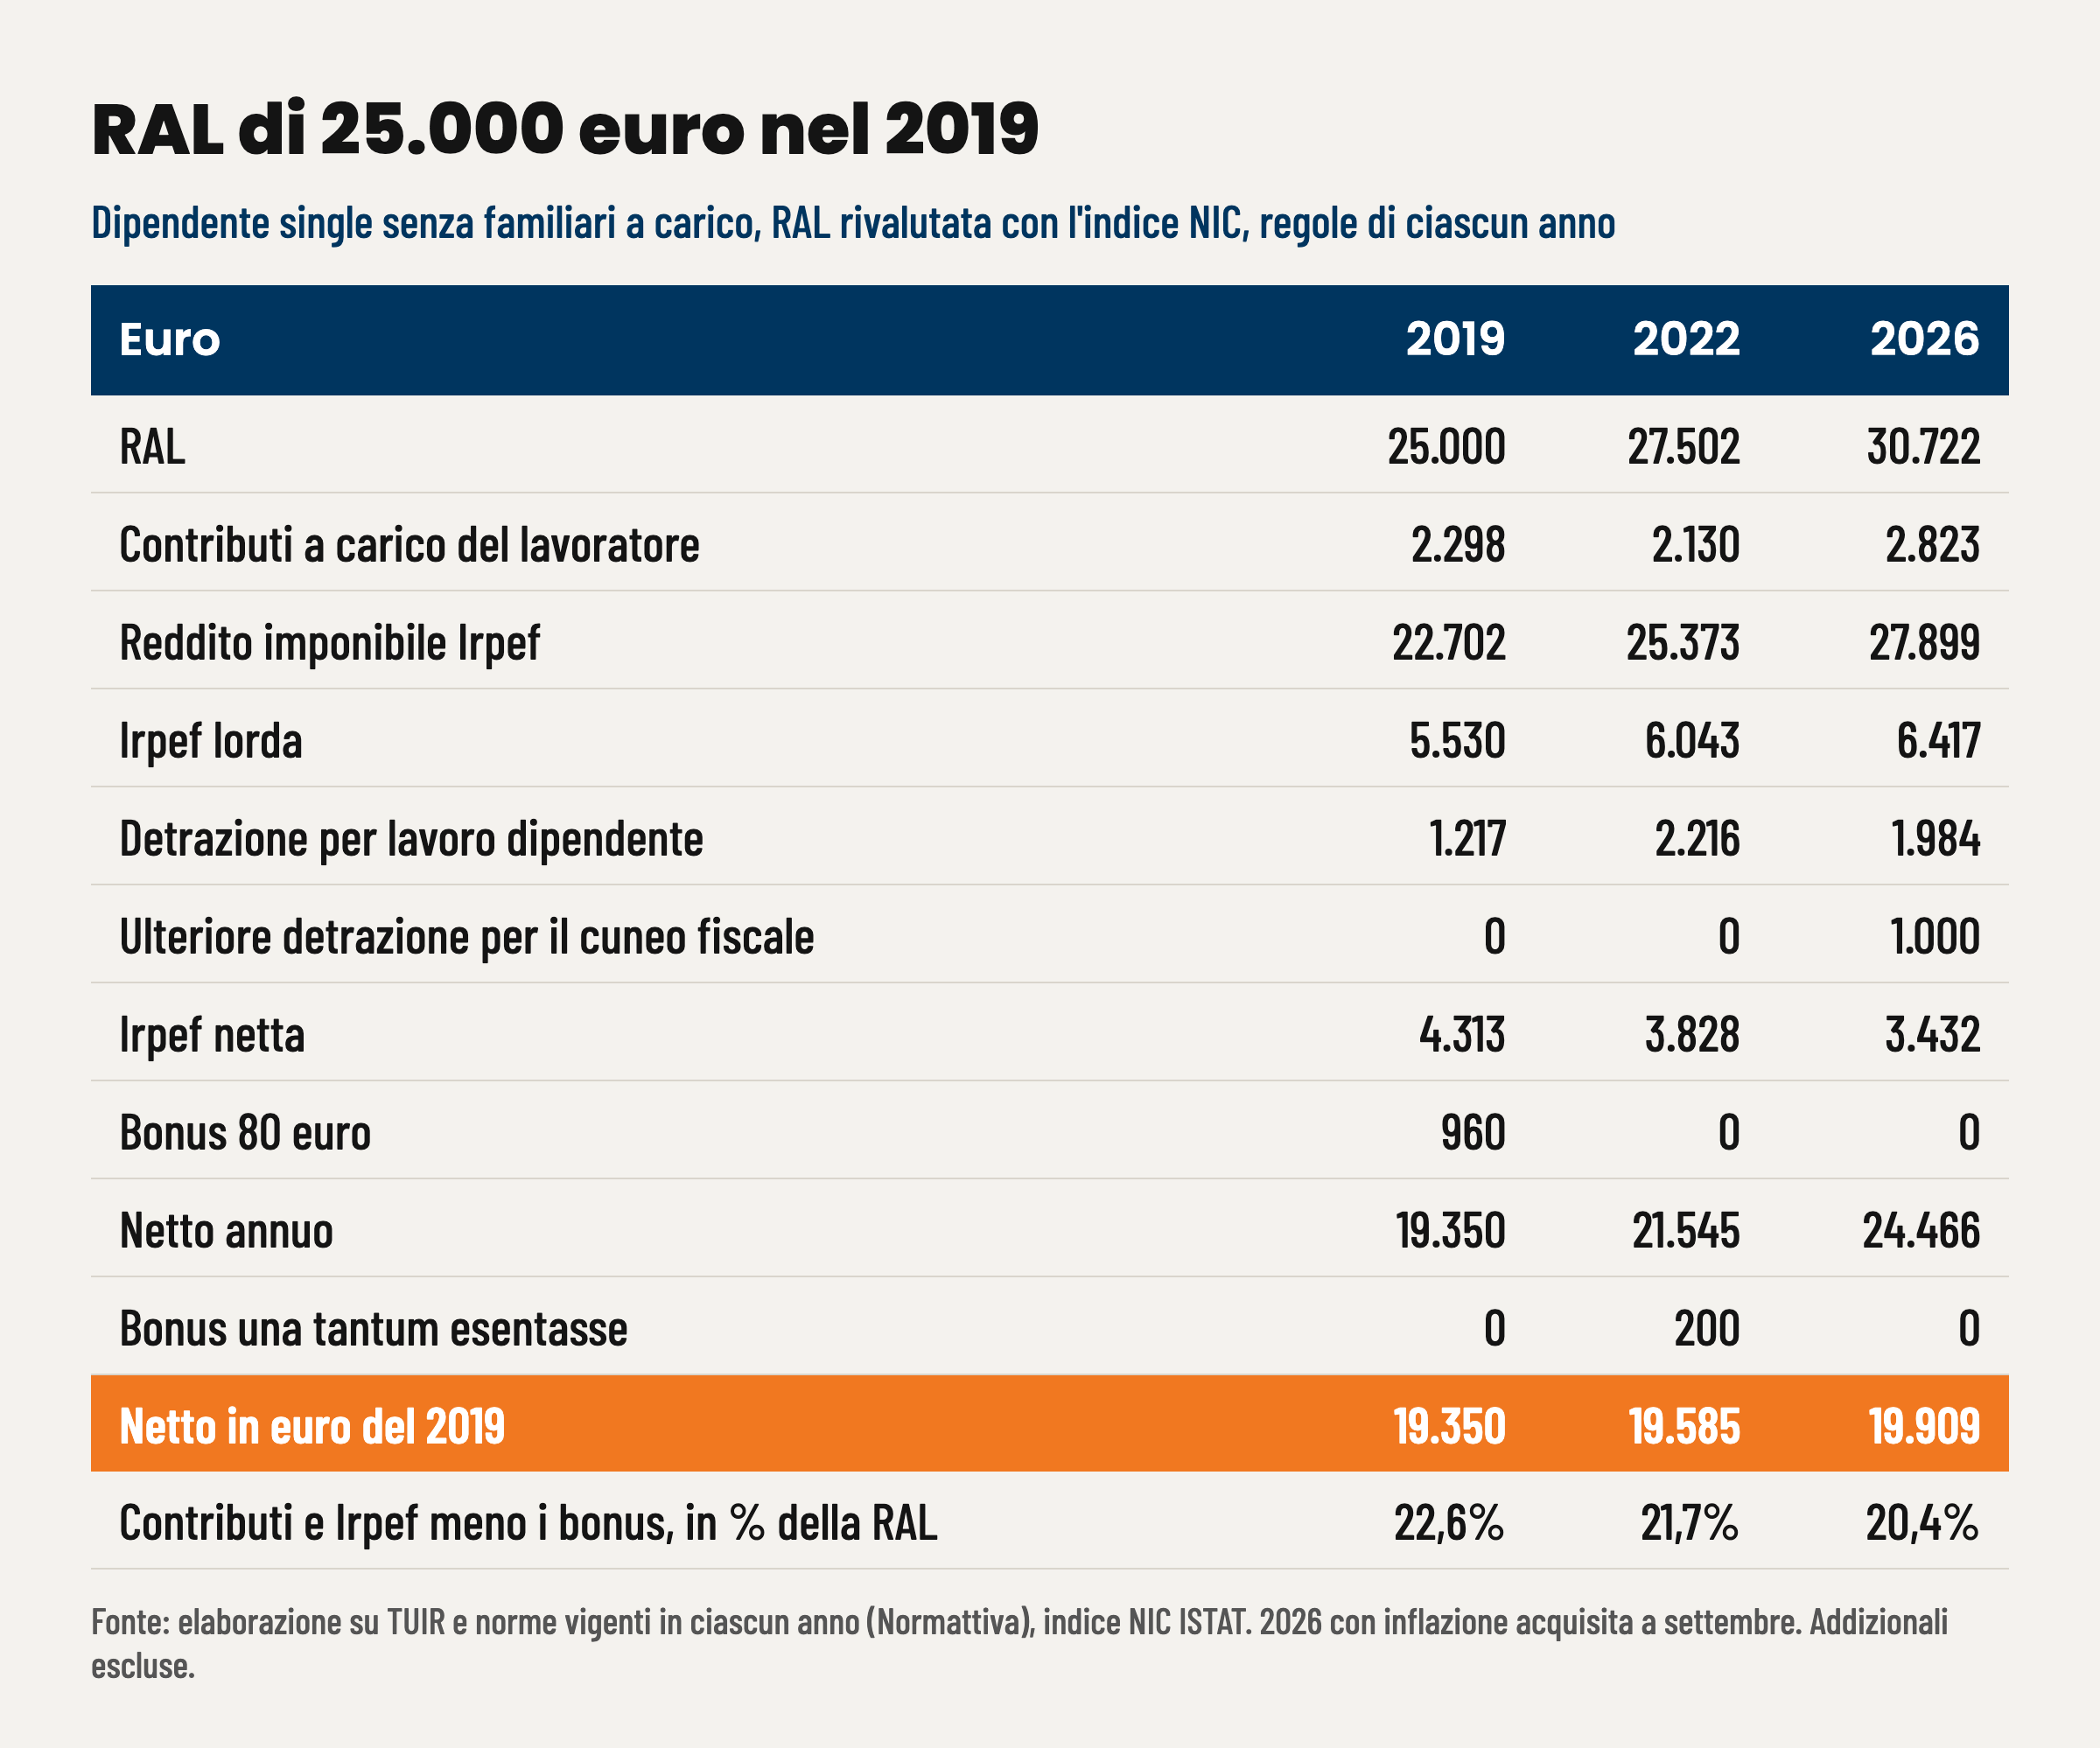
Nel 2019 questo lavoratore riceveva per intero il bonus da 80 euro al mese, 960 euro l'anno, perché il suo reddito restava sotto i 24.600 euro (art. 13, c. 1-bis TUIR, testo vigente nel 2019). Nel 2022 il bonus era stato sostituito dal trattamento integrativo, che però sopra i 15 mila euro di reddito spettava solo a chi aveva detrazioni superiori all'imposta lorda, e quindi non a lui (DL 3/2020, art. 1). Ha avuto invece lo sconto sui contributi, perché la sua retribuzione mensile, 2.116 euro, era sotto la soglia di 2.692: 0,8 punti per tutto l'anno, a cui il decreto Aiuti bis ha aggiunto 1,2 punti da luglio a dicembre, tredicesima compresa (L. 234/2021, art. 1 c. 121; DL 115/2022, art. 20). Poiché aveva avuto lo sconto nei primi quattro mesi, a luglio ha ricevuto anche i 200 euro esentasse del decreto Aiuti (DL 50/2022, art. 31), mentre il bonus da 150 euro di novembre era riservato a chi aveva una retribuzione imponibile di novembre fino a 1.538 euro (DL 144/2022, art. 18), e quindi non a lui. Nel 2026 riceve l'ulteriore detrazione piena di 1.000 euro.
30 mila euro nel 2019
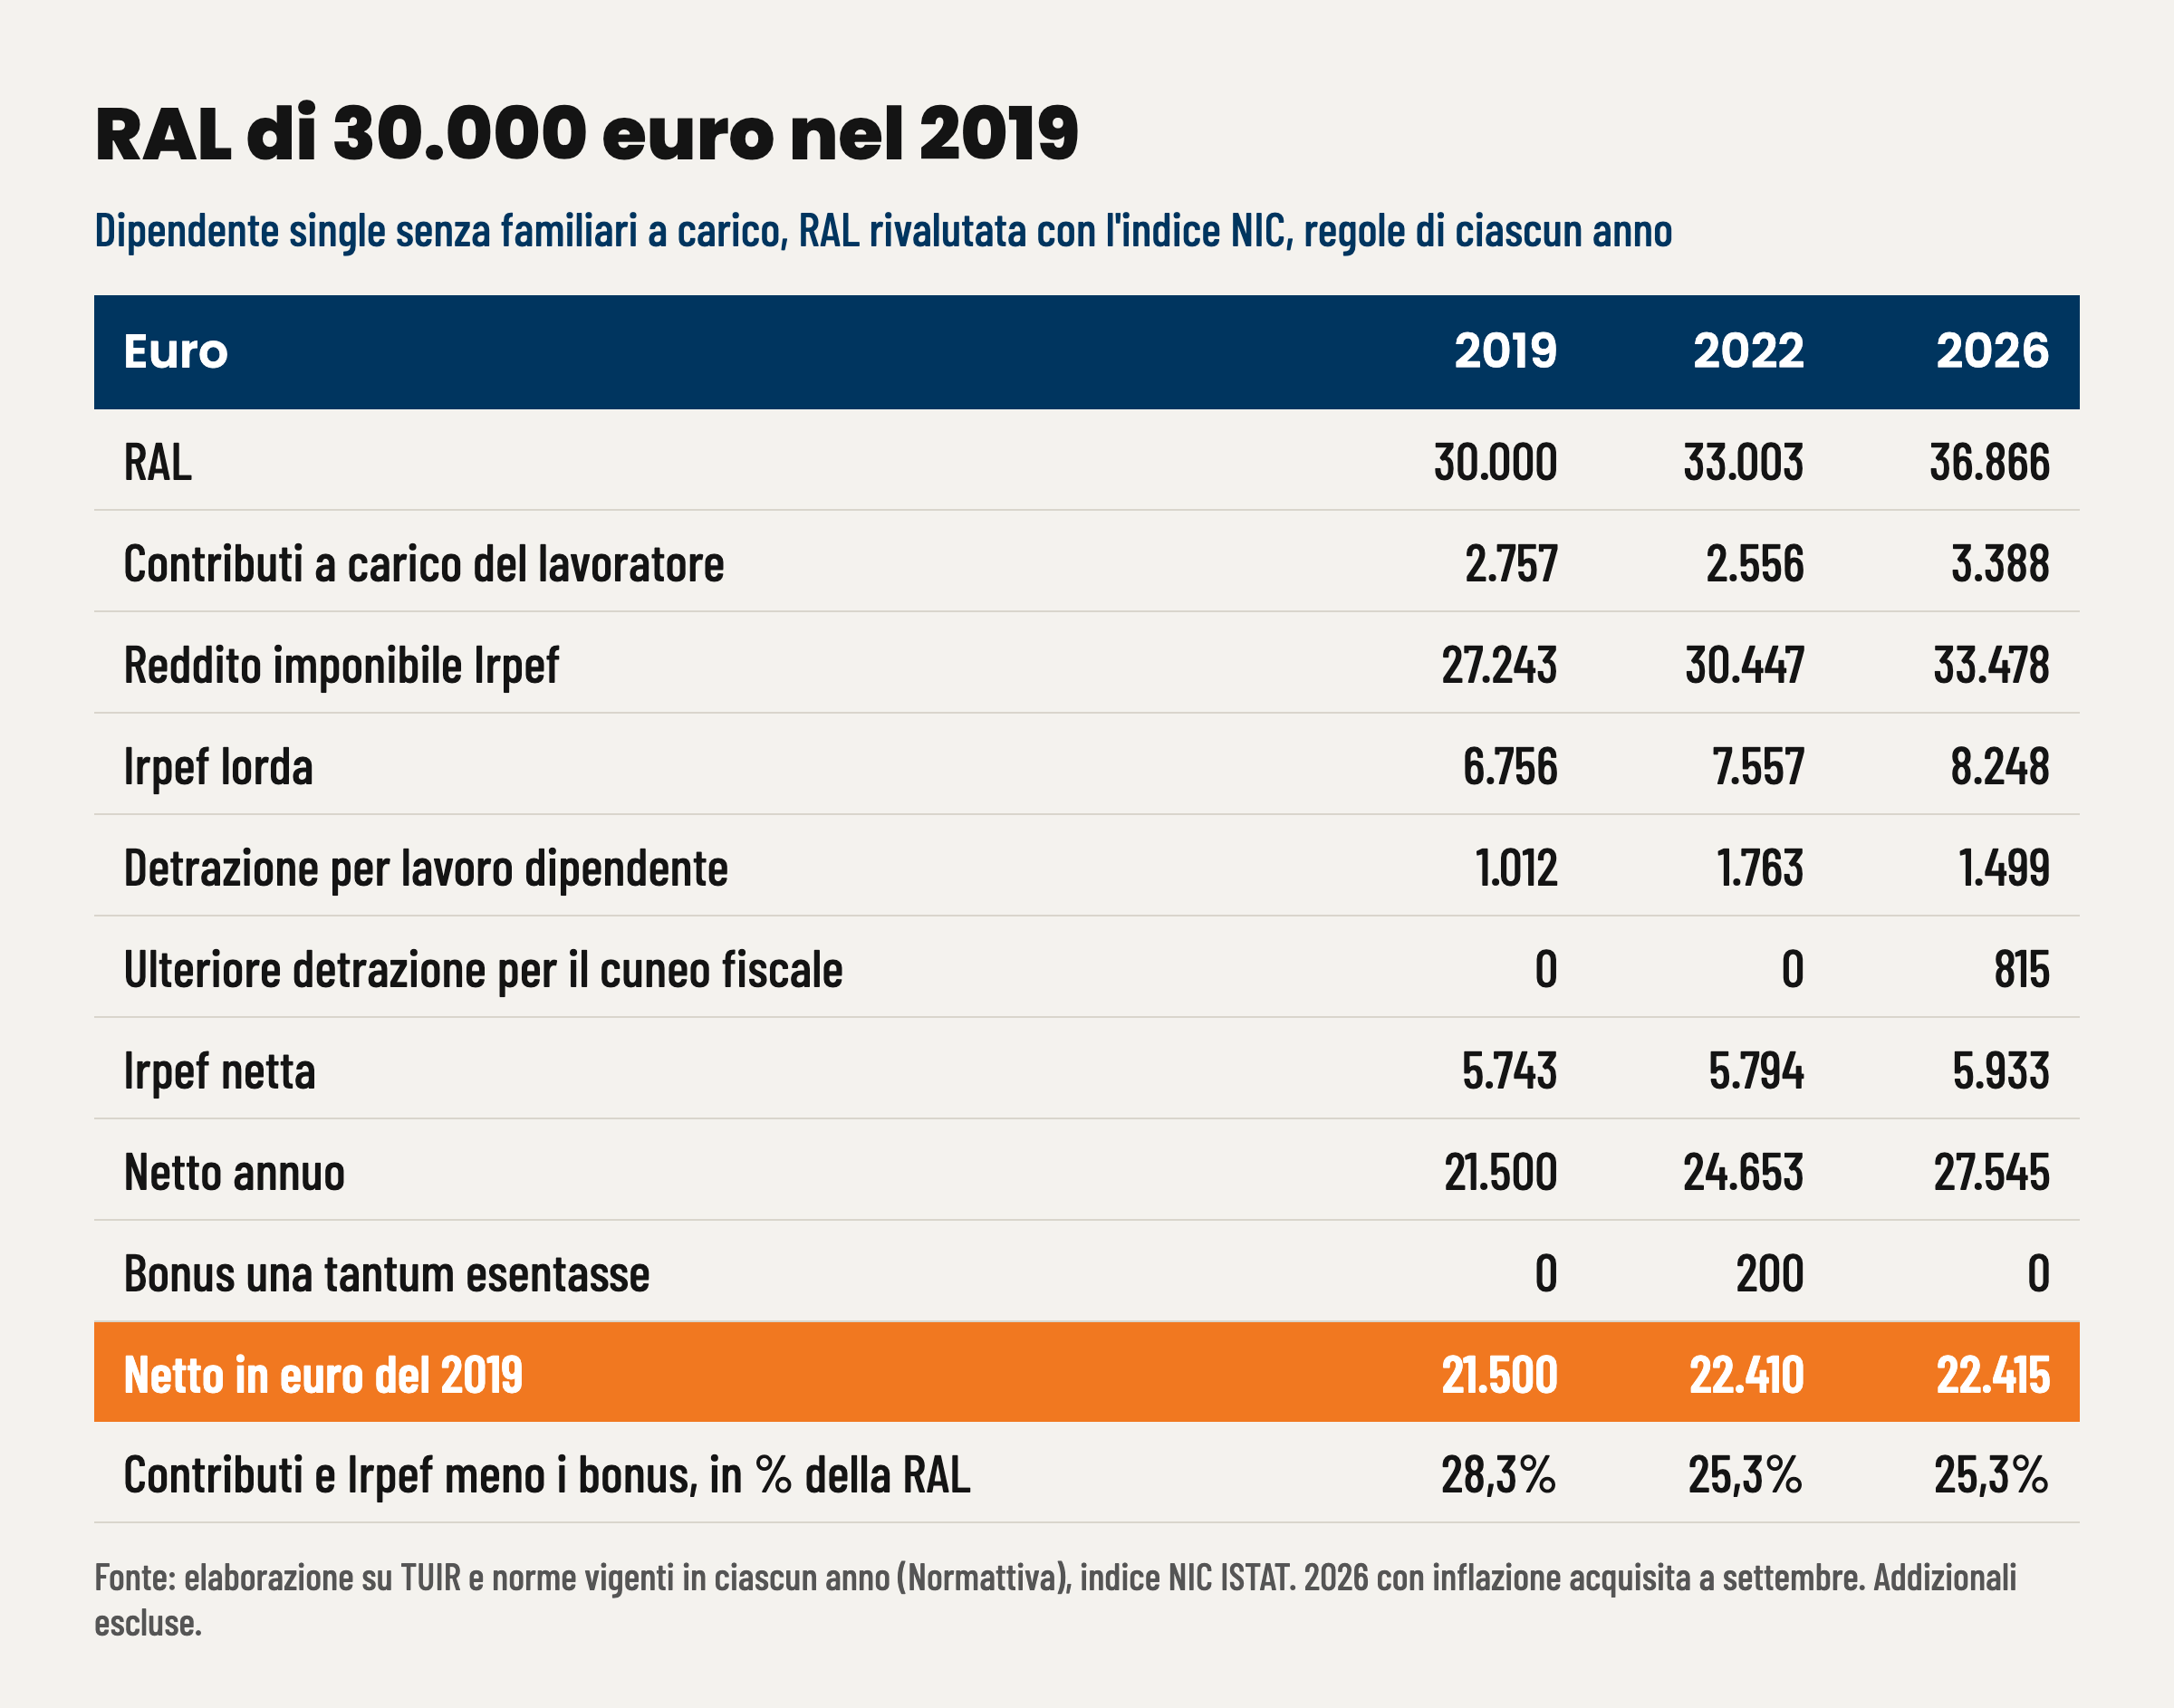
Nel 2019 il bonus da 80 euro, che si azzerava a 26.600 euro di reddito, non gli spettava. Nel 2022 ha avuto lo sconto sui contributi, con una retribuzione mensile di 2.539 euro, e i 200 euro di luglio. Nel 2026 l'ulteriore detrazione, con un imponibile di 33.478 euro, vale 815 euro.
35 mila euro nel 2019
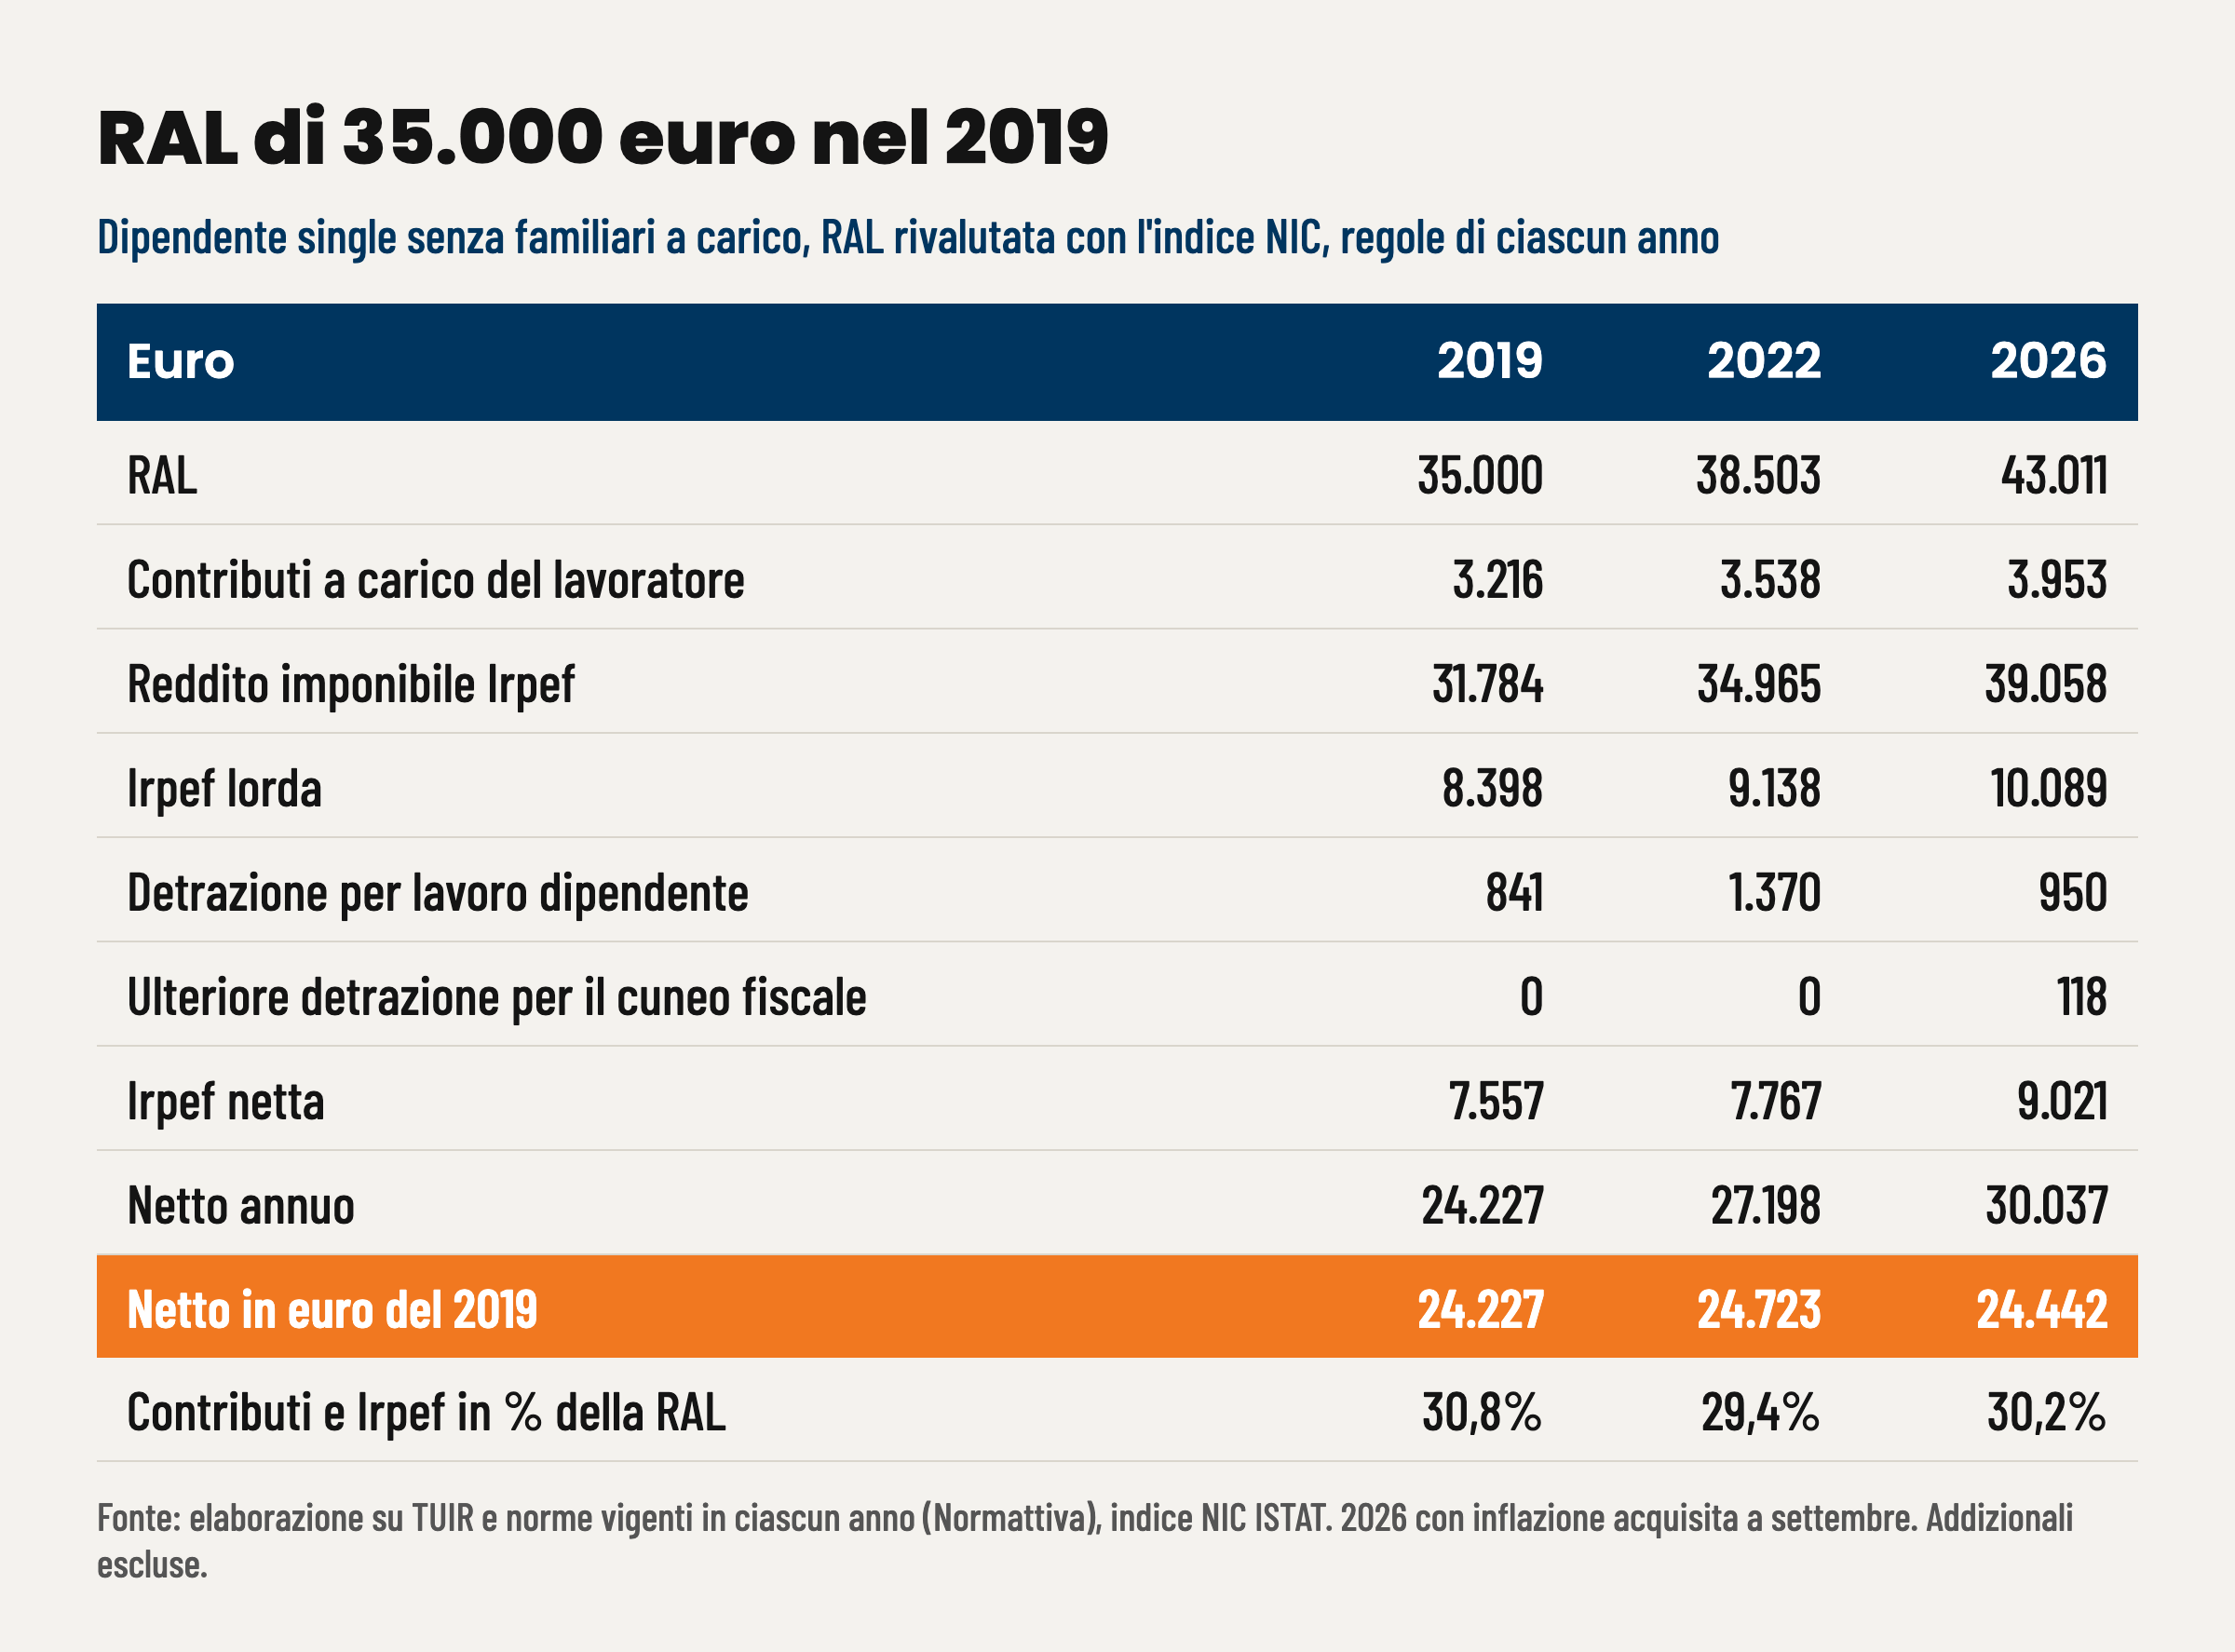
Nel 2022 la sua retribuzione mensile, 2.962 euro, superava la soglia di 2.692: niente sconto sui contributi e quindi niente 200 euro. Nel 2026, con un imponibile di 39.058 euro, l'ulteriore detrazione si riduce a 118 euro.
40 mila euro nel 2019
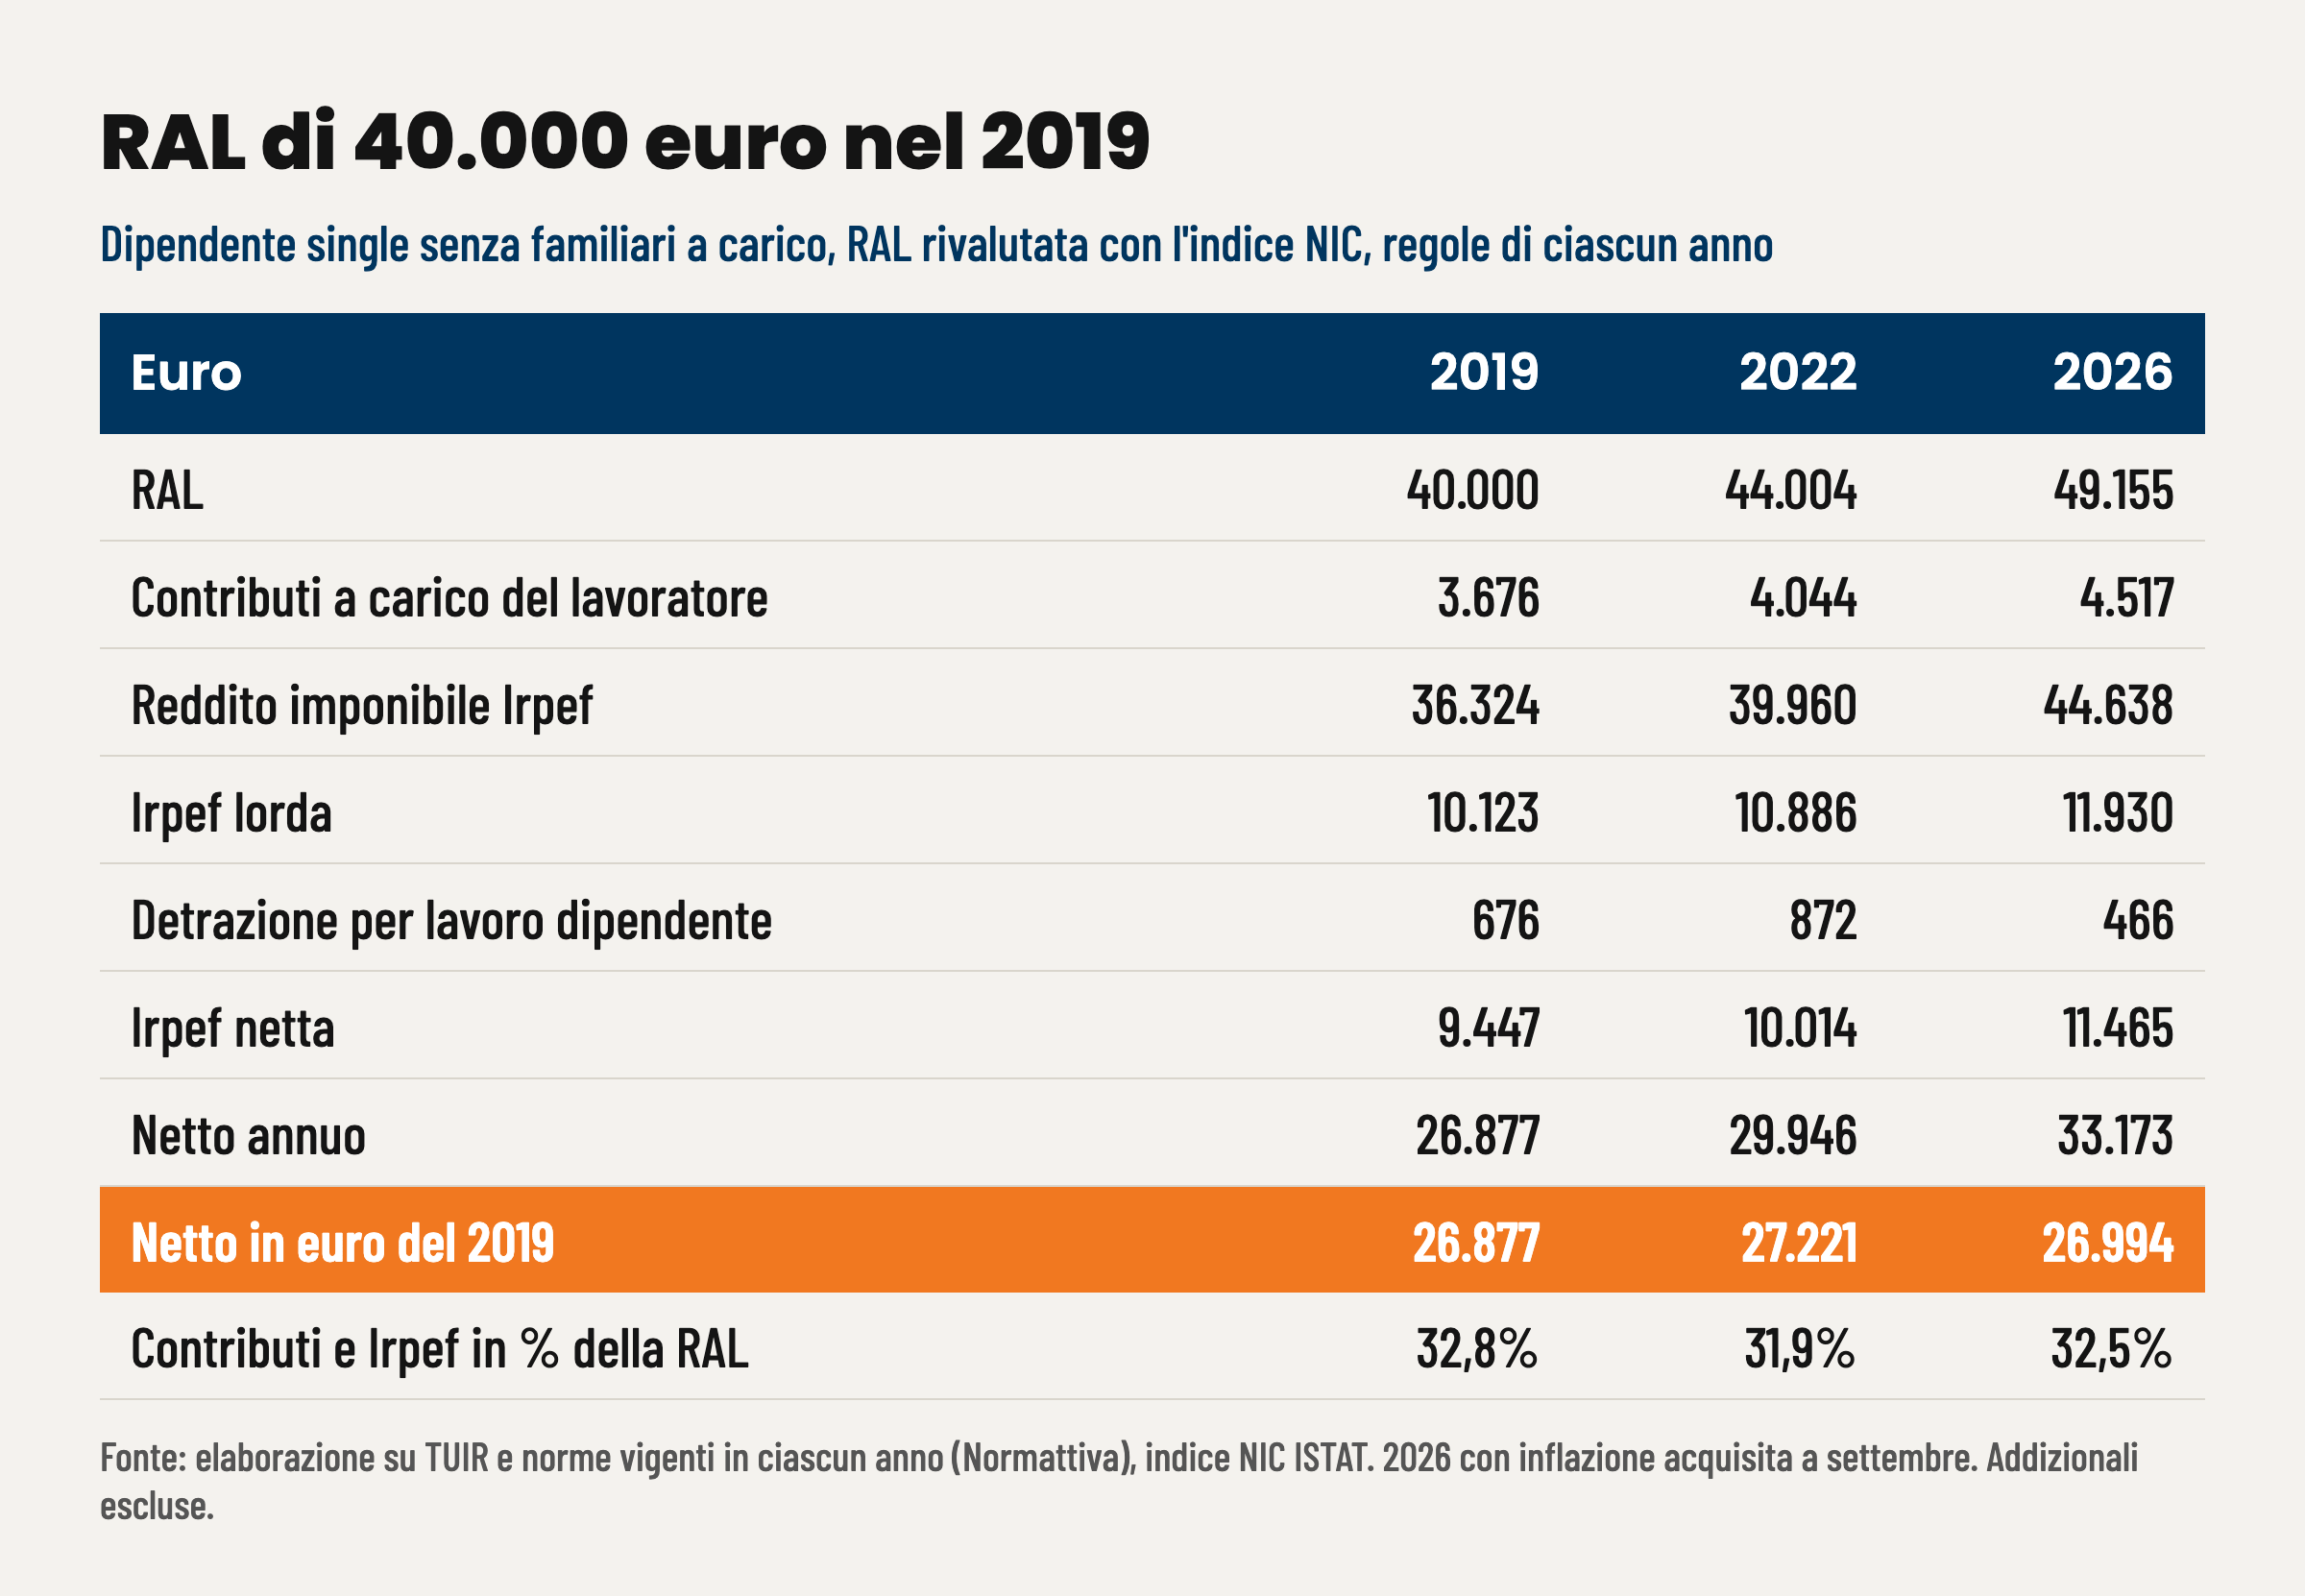
Anche qui nel 2022 non c'erano né lo sconto sui contributi né i 200 euro. Nel 2026 l'imponibile di 44.638 euro supera i 40 mila, e l'ulteriore detrazione non spetta.
Che cosa cambia tra i quattro
Rispetto al 2019 tutti e quattro incassano di più in termini reali, ma il vantaggio si riduce salendo con il reddito: +560 euro (+2,9%) a 25 mila, +915 euro (+4,3%) a 30 mila, +216 euro (+0,9%) a 35 mila e +117 euro (+0,4%) a 40 mila. Il profilo da 25 mila guadagna meno di quello da 30 perché nel 2019 riceveva già il bonus da 80 euro.
Rispetto al 2022 l'andamento del netto reale cambia a seconda del reddito. A 25 mila euro il netto reale del 2026 è più alto di 325 euro (143 contando i 200 euro una tantum), a 30 mila è rimasto fermo (5 euro in più, 177 in meno con l'una tantum), a 35 e a 40 mila è più basso di 281 e di 226 euro. Tra il 2022 e il 2026 i prezzi sono saliti dell'11,7%, e per i redditi più alti i tagli successivi (lo scaglione al 23% allungato fino a 28 mila euro, l'aliquota al 33%, l'ulteriore detrazione che si azzera a 40 mila euro) non sono bastati a compensare il drenaggio fiscale, cioè l'aumento del prelievo che si verifica quando una RAL cresce solo con i prezzi mentre scaglioni e detrazioni restano fissati in euro.
Per stimare il drenaggio ho applicato alle RAL del 2026 le regole del 2019. Con le regole rimaste ferme, nel 2026 il lavoratore da 30 mila euro avrebbe pagato 8.262 euro di Irpef invece di 5.933 e avrebbe incassato 20.520 euro del 2019, 980 euro meno che nel 2019. Con le stesse regole congelate, la perdita sarebbe stata di 1.056 euro reali a 35 e a 40 mila euro e di 1.489 euro a 25 mila, dove pesa anche la perdita del bonus da 80 euro, che con un reddito nominale più alto non spetterebbe più. Rispetto a quello scenario le regole del 2026 valgono circa 2.050 euro reali a 25 mila, 1.900 a 30 mila, 1.270 a 35 mila e 1.170 a 40 mila: a 30 mila euro poco più della metà di questa cifra compensa il drenaggio, negli altri tre casi tra il 73 e il 90%. I quattro casi riguardano singoli profili di reddito, e la pressione fiscale misurata dall'ISTAT somma tutti i contribuenti, le imprese e le imposte indirette.
Le tasse aumentate
Resta la domanda che Meloni ha posto a Vespa: "quali sono le tasse del governo Meloni che sono aumentate o che sono state introdotte?". La risposta, misura per misura, si trova nei dossier che ogni anno il Servizio Studi e il Servizio del Bilancio di Camera e Senato pubblicano sulla legge di bilancio, con il prospetto degli effetti finanziari di ciascuna norma, e nelle audizioni dell'UPB sulle manovre. Sono stime ufficiali del gettito atteso, non incassi effettivi.
Secondo l'UPB, nel primo anno di applicazione le misure di aumento delle entrate valevano 9,5 miliardi nella manovra per il 2023, 9 miliardi in quella per il 2024, 7,2 in quella per il 2025 e 9,6 in quella per il 2026, nelle stime sui disegni di legge (audizione 2023, tab. 2.1; 2024, tab. 3.1; 2025, tab. 3.1; 2026, tab. 3.5). Nelle prime tre manovre i tagli hanno superato gli aumenti, e nel primo anno le entrate nette sono diminuite di 9,9, 13,2 e 8,1 miliardi. Con la manovra per il 2026 il segno si è invertito: sul testo approvato, il dossier di Camera e Senato ha registrato 13,4 miliardi di maggiori entrate e 9,7 di minori entrate, con un aumento netto di 3,7 miliardi nel 2026 (dossier "Legge di bilancio 2026. Effetti sui saldi", tabella 4).
Nella legge di bilancio per il 2023 il governo ha introdotto il contributo di solidarietà sulle società energetiche, il 50% della parte di reddito 2022 che superava di oltre il 10% la media del quadriennio 2018-2021, con un gettito stimato di 2,5 miliardi una tantum; ha portato dal 14 al 16% l'imposta sulla rivalutazione di terreni e partecipazioni, 1,2 miliardi nel 2023; e ha aumentato le accise sui tabacchi, 152 milioni nel 2023, 220 nel 2024 e 300 nel 2025 (dossier "Legge di bilancio 2023. Effetti sui saldi", tabella 7). Per il 2024 ha riportato dal 5 al 10% l'IVA su assorbenti, latte per lattanti e pannolini, e dal 5 al 22% quella sui seggiolini auto, 163 milioni l'anno in tutto; ha alzato dal 21 al 26% la cedolare secca sugli affitti brevi dal secondo appartamento in poi; ha portato dallo 0,76 all'1,06% l'imposta sugli immobili posseduti all'estero; e ha tassato le plusvalenze su alcune vendite di case ristrutturate con il Superbonus (Camera, "Legge di bilancio 2024. Profili finanziari", commi 45, 63-64 e 91). Sempre per il 2024 ha alzato dall'8 all'11% la ritenuta sui bonifici per i bonus edilizi e ha esteso la ritenuta del 23% alle provvigioni degli agenti assicurativi, misure che anticipano i versamenti più che aumentare l'imposta finale. Con la riforma fiscale ha poi abolito l'ACE, l'agevolazione per le imprese che rafforzavano il capitale proprio: l'UPB ha stimato 4,6 miliardi di Ires e 0,2 di Irpef in più nel 2025 (UPB, Focus 2/2024, tab. 2).
Nella manovra per il 2025 ha tolto le detrazioni per i figli a carico con trent'anni o più, salvo i figli con disabilità, per i familiari a carico diversi dagli ascendenti conviventi e per i familiari residenti all'estero dei contribuenti extracomunitari, circa 500 milioni nel 2025, e ha portato dal 26 al 33% dal 2026 l'imposta sulle plusvalenze da cripto-attività (Camera, "Legge di bilancio 2025. Profili finanziari"; dossier dei Servizi Studi sul testo approvato dalla Camera). Nella manovra per il 2026 ha aumentato di due punti, per il 2026, il 2027 e il 2028, l'IRAP di banche e assicurazioni, circa un miliardo l'anno; ha alzato le accise sui tabacchi e sulle sigarette elettroniche, 213 milioni nel 2026 e quasi 800 nel 2028; ha aumentato le accise sul gasolio riducendo quelle sulla benzina, con 617 milioni di maggiori accise nel 2026; ha aumentato l'imposta sulle transazioni finanziarie, 337 milioni l'anno; ha introdotto un contributo di 2 euro sulle spedizioni fino a 150 euro in arrivo da fuori dell'Unione, 122,5 milioni nel 2026 e 245 dal 2027 compresa l'IVA; e ha alzato di nuovo, dal 18 al 21%, l'imposta sulla rivalutazione di terreni e partecipazioni, 240 milioni l'anno (Camera, "Legge di bilancio 2026. Profili finanziari", vol. I, commi 29-31, 74-75, 119-129 e 144).
Per il 2026 la legge di bilancio ha previsto anche un prelievo straordinario del 27,5% sulla riserva che le banche avevano costituito nel 2023 al posto della tassa sugli extraprofitti, 1,65 miliardi. Ci sono poi gli anticipi chiesti a banche e assicurazioni, che aumentano il gettito di un anno e lo riducono negli anni successivi. Il rinvio delle deduzioni sulle imposte differite attive ha portato circa 3 miliardi nel 2025 e 1,5 nel 2026, che banche e assicurazioni recupereranno dal 2027 con minori imposte. Il bollo sulle polizze vita, versato ogni anno invece che al riscatto, ha anticipato quasi un miliardo nel 2025. Per le assicurazioni la legge ha previsto nel 2026 un acconto di 1,3 miliardi sul contributo al Servizio sanitario nazionale pagato con i premi RC auto (vol. II, comma 771). Nessuna di queste misure, da sola, spiega i 0,7 punti del 2025, e la manovra per il 2026 non può spiegare un aumento dell'anno prima. Alla domanda di Meloni però una risposta c'è: oltre alle banche e alle società energetiche che lei stessa ha citato, il governo ha aumentato il prelievo su fumatori, automobilisti a gasolio, famiglie con figli a carico di trent'anni o più, acquirenti di assorbenti e prodotti per l'infanzia, chi affitta più di una casa ai turisti e chi detiene cripto-attività.
La lotta all'evasione
A Porta a Porta Meloni ha rivendicato "il record di recupero dall'evasione fiscale", e Sallusti ha citato "i buoni risultati nella lotta all'evasione fiscale", con un recupero record nel 2025 di "36,2 miliardi di euro con un aumento dell'8,4%". Il dato è stato pubblicato dall'Agenzia delle Entrate, che però ha precisato che 7,2 miliardi sono stati riscossi per conto di altri enti e che il recupero dalla lotta all'evasione in senso stretto è stato di 29 miliardi (Agenzia delle Entrate, comunicato del 25 marzo 2026).
Il recupero dell'evasione avviene ogni anno, e per spiegare l'aumento della pressione fiscale del 2025 conta la variazione rispetto all'anno precedente: il recupero è cresciuto di 2,8 miliardi rispetto al 2024, pari a circa 0,12 punti di PIL (calcolo mio sul PIL 2025 di 2.265 miliardi). Anche Taddei è arrivato alla stessa conclusione, che il recupero non basta a spiegare l'aumento, ma nella newsletter ha scritto che 36 miliardi sono "circa lo 0,16 per cento del PIL": sono l'1,6%, un errore di un fattore dieci che per fortuna non cambia il ragionamento.
Nemmeno la relazione sull'evasione del Ministero dell'Economia e delle Finanze (MEF), allegata al Documento programmatico di finanza pubblica (DPFP), mostra un crollo nell'ultimo anno misurato. Nel 2023 il gap complessivo, cioè la differenza stimata tra le imposte e i contributi dovuti e quelli versati, era compreso tra 107,9 e 112,8 miliardi, circa 7 miliardi in più del 2022; in rapporto all'imposta potenziale la propensione all'evasione tributaria è scesa appena, dal 17,3-17,5% al 17,1-17,3%. L'IVA evasa è salita da 30,7 a 34,4 miliardi e l'IRES evasa da 9,7 a 12 miliardi, mentre l'IRPEF evasa da autonomi e imprese è scesa da 39,2 a 38,4 miliardi (MEF, Relazione sull'economia non osservata e sull'evasione fiscale e contributiva 2026, tabelle I.1 e I.2).
Anche le previsioni ufficiali del governo vanno nella stessa direzione. Nel DPFP, presentato a inizio ottobre, il governo ha previsto una pressione fiscale del 43,0% nel 2026 e nel 2027, del 42,9% nel 2028 e del 43,1% nel 2029, e ha attribuito l'aumento rispetto al 2025 a un "contributo determinante fornito dagli sforzi volti a contrastare l'evasione fiscale" (dossier Camera e Senato sul DPFP 2026). Con una pressione fiscale prevista almeno al 42,9% fino al 2029, lo stesso governo non ha prospettato una riduzione dell'indicatore, mentre Fratelli d'Italia ha negato l'aumento già registrato.
L'Italia in Europa
Il confronto europeo più recente è quello del 2024. Secondo Eurostat la pressione fiscale italiana era al 42,4%, contro il 40,2% della media dell'Unione e il 40,7% dell'area euro: l'Italia era sesta su 27, dietro Danimarca, Francia, Belgio, Austria e Lussemburgo (Eurostat, gov_10a_taxag). Il dato italiano di Eurostat non incorpora ancora la revisione ISTAT di settembre, che ha abbassato il 2024 al 42,2%, ma la posizione in classifica resterebbe invariata, e il 2025 europeo non è ancora disponibile.
Chi ha ragione
Le aliquote Irpef sono scese: dal 2024 i primi due scaglioni sono stati accorpati al 23%, e dal 2026 il secondo è passato dal 35% al 33% (L. 199/2025, art. 1 c. 3). Ma le aliquote sono le percentuali applicate a una singola imposta, mentre la pressione fiscale misura tutto il prelievo fiscale e contributivo in rapporto al PIL: una riduzione delle aliquote Irpef può quindi convivere con un aumento della pressione fiscale. Sallusti ha accusato di ignoranza o malafede chi sostiene che le tasse siano aumentate, dopo aver confuso il gettito con il numero dei contribuenti e due settimane dopo che la presidente del Consiglio aveva ammesso in tv gli aumenti sulle banche e sulle società energetiche; Fratelli d'Italia ha rilanciato l'editoriale parlando di malafede. Secondo l'ISTAT, la pressione fiscale è salita dal 41,6% del 2022 al 42,9% del 2025.
Fonti
ISTAT, Conto trimestrale delle amministrazioni pubbliche, II trimestre 2026, 5 ottobre 2026
ISTAT, Conti economici nazionali 2010-2025, 22 settembre 2026
Giorgia Meloni, intervista a Porta a Porta, Rai 1, 22 settembre 2026 (video integrale)
Alessandro Sallusti, "Perché è falso dire che le tasse sono aumentate", Libero, 6 ottobre 2026
Alessandro Cascavilla (Ale Economista), reel su Instagram, 7 ottobre 2026
ISTAT, L'economia non osservata nei conti nazionali, anni 2020-2023, 17 ottobre 2025
UPB, Audizione sul Documento di finanza pubblica 2026, 28 aprile 2026
MEF, Relazione sull'economia non osservata e sull'evasione fiscale e contributiva 2026
Ispettorato nazionale del lavoro, Rapporto annuale sull'attività di vigilanza 2025
Camera e Senato, dossier sul Documento programmatico di finanza pubblica 2026
Servizi Studi di Senato e Camera, Legge di bilancio 2025, A.C. 2112-bis-A, vol. I
Camera, Legge di bilancio 2026. Profili finanziari, vol. I e vol. II
ISTAT, Pil e indebitamento AP, anni 2023-2025, 2 marzo 2026 (glossario)
Eurostat, imposte e contributi in percentuale del PIL (gov_10a_taxag)
ISTAT, indice NIC, medie annue base 2015 e indice NIC mensile base 2025
TUIR (DPR 917/1986) su Normattiva: art. 11 nel testo vigente nel 2019, nel 2022 e nel 2026; art. 13 nel testo vigente nel 2019, nel 2022 e nel 2026
L. 234/2021, art. 1 c. 121, DL 115/2022, art. 20, DL 50/2022, art. 31, DL 144/2022, art. 18, DL 3/2020, art. 1, L. 207/2024, art. 1 cc. 4-6